Der Zinseszins hat drei Bestandteile: das Anfangskapital, den Zinssatz und die Laufzeit. Je höher Zinssatz und Laufzeit, desto stärker wächst das Kapital. Genau das macht den Zinseszins zum wichtigsten Rechenwerkzeug beim Vermögensaufbau, beim Sparen für die Rente und beim Verstehen von Schulden. Mit dem Zinseszins-Rechner rechnest du deine eigenen Zahlen aus.
Was ist Zinseszins?
Zinseszins ist der Zins, den ein Kapital auf bereits gutgeschriebene Zinsen bringt. Voraussetzung ist, dass die Zinsen am Ende einer Zinsperiode dem Kapital zugeschlagen werden. Fachleute nennen das Kapitalisierung der Zinsen. Hebt der Sparer die Zinsen ab oder zahlt ein Schuldner sie pünktlich, entsteht kein Zinseszins, denn dann bleibt nur das ursprüngliche Kapital verzinslich.
Ein Beispiel mit 1.000 € und 5 % Zinsen pro Jahr zeigt den Unterschied Jahr für Jahr:
| Jahr | Kapital zu Beginn | Zinsen | Kapital am Ende |
|---|---|---|---|
| 1 | 1.000,00 € | 50,00 € | 1.050,00 € |
| 2 | 1.050,00 € | 52,50 € | 1.102,50 € |
| 3 | 1.102,50 € | 55,13 € | 1.157,63 € |
Im zweiten Jahr gibt es 52,50 € statt 50 €. Die zusätzlichen 2,50 € sind der Zinseszins: 5 % Zinsen auf die 50 € Zinsen aus dem ersten Jahr.
Die Zinseszinsformel
K₀ = Anfangskapital · p = Zinssatz pro Jahr · n = Anzahl der Jahre · Kₙ = Endkapital
Der Ausdruck (1 + p ÷ 100) heißt Zinsfaktor oder Aufzinsungsfaktor q. Bei 5 % ist q = 1,05. Damit lautet die Formel kurz Kₙ = K₀ × qⁿ.
Herleitung der Formel
Zu Beginn der ersten Periode liegt das anfängliche Kapital K₀ auf dem Konto. Am Ende der ersten Periode kommen die Zinsen K₀ × p ÷ 100 dazu. Das vorläufige Endkapital beträgt K₁ = K₀ + K₀ × p ÷ 100 = K₀ × q. Dieses Kapital ist das Anfangskapital der zweiten Periode, also gilt K₂ = K₁ × q = K₀ × q². Nach n Perioden wurde das Kapital n-mal mit q multipliziert: Kₙ = K₀ × qⁿ.
Formel umstellen
Die Zinseszinsformel lässt sich nach jeder Größe umstellen:
Beispiel: Für 10.000 € in 7 Jahren bei 2,5 % brauchst du heute 10.000 ÷ 1,025⁷ = 8.412,65 €.
Beispiel: Aus 1.200 € werden in 3 Jahren 1.750 €. Das entspricht p = 13,40 % pro Jahr.
Beispiel: 20.000 € wachsen bei 0,8 % in 9,08 Jahren auf 21.500 €.
Beispiel: 1.000 € über 50 Jahre mit und ohne Zinseszins
Das Anfangskapital beträgt 1.000 €, der Zinssatz 5 % pro Jahr, die Laufzeit 50 Jahre.
Ohne Zinseszins
Die Zinsen werden jedes Jahr ausgezahlt und getrennt gesammelt. Jedes Jahr gibt es gleich viel, nämlich 50 €. Nach 50 Jahren besitzt du 1.000 € + 50 × 50 € = 3.500,00 €.
Mit Zinseszins
Die Zinsen bleiben auf dem Konto und werden mitverzinst. Nach 50 Jahren besitzt du 1.000 € × 1,05⁵⁰ = 11.467,40 €, also mehr als dreimal so viel wie ohne Zinseszins.
Auswirkungen der Inflation
Rechnet man eine Inflation von 3 % pro Jahr ein, hat Geld nach 50 Jahren nur noch 22,8 % seiner heutigen Kaufkraft. Die 11.467,40 € entsprechen dann einer heutigen Kaufkraft von rund 2.615,80 €, die 3.500,00 € ohne Zinseszins nur noch rund 798,37 €. Ohne Zinseszins verliert das Guthaben also real an Wert, obwohl der Zinssatz über der Inflationsrate liegt.
Der Zinseszinseffekt
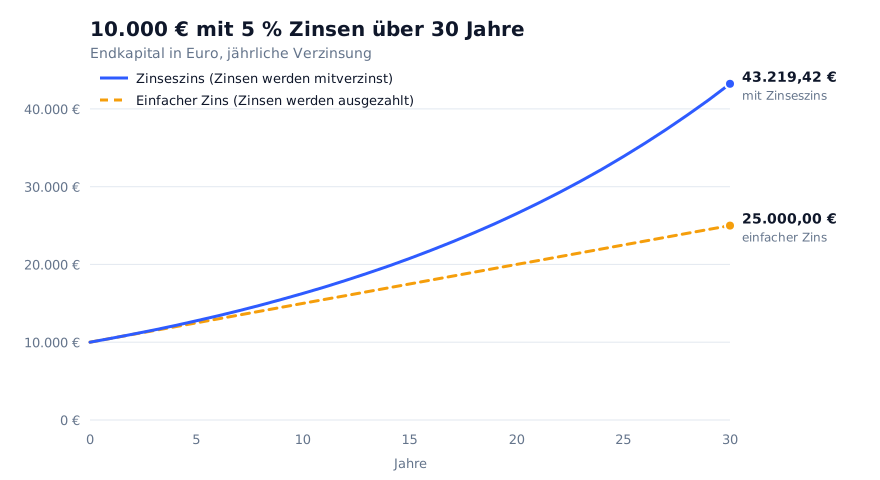
Der Zinseszinseffekt beschreibt, dass ein verzinstes Kapital nicht gleichmäßig, sondern immer schneller wächst. In den ersten Jahren ist der Unterschied zum einfachen Zins klein. Mit der Zeit werden die Zinsen auf Zinsen größer als die Zinsen auf das Anfangskapital.
Vier Faktoren bestimmen die Höhe des Zinseszinses:
- Laufzeit: Mehr Jahre bedeuten mehr Zinsperioden, in denen Zinsen mitverzinst werden.
- Zinssatz: Ein höherer Zinssatz lässt jede Periode stärker wachsen.
- Anfangskapital: Ein größerer Betrag bringt in absoluten Euro mehr Zinseszins.
- Häufigkeit der Gutschrift: Monatliche Gutschrift wirkt etwas stärker als jährliche.
72er-Regel: Wann verdoppelt sich das Kapital?
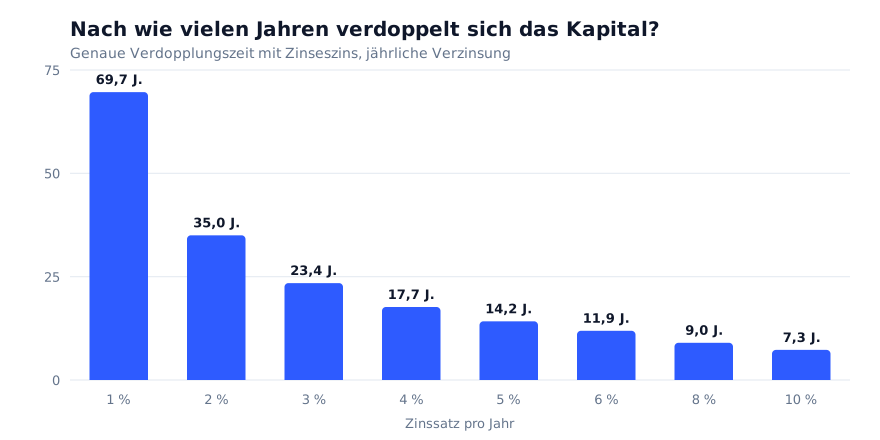
Teile 72 durch den Zinssatz, dann erhältst du ungefähr die Jahre bis zur Verdopplung. Bei 6 % sind das 72 ÷ 6 = 12 Jahre. Genau gerechnet sind es 11,9 Jahre. Zwischen 4 % und 10 % liegt die Faustregel auf ein halbes Jahr genau.
Wie viel Zinsen bringen 10.000 Euro?
| Zinssatz | nach 1 Jahr | nach 5 Jahren | nach 10 Jahren | nach 20 Jahren |
|---|---|---|---|---|
| 2 % | 10.200,00 € | 11.040,81 € | 12.189,94 € | 14.859,47 € |
| 3 % | 10.300,00 € | 11.592,74 € | 13.439,16 € | 18.061,11 € |
| 4 % | 10.400,00 € | 12.166,53 € | 14.802,44 € | 21.911,23 € |
Endkapital mit Zinseszins bei jährlicher Verzinsung, ohne Steuern und Inflation.
Monatliche oder jährliche Verzinsung
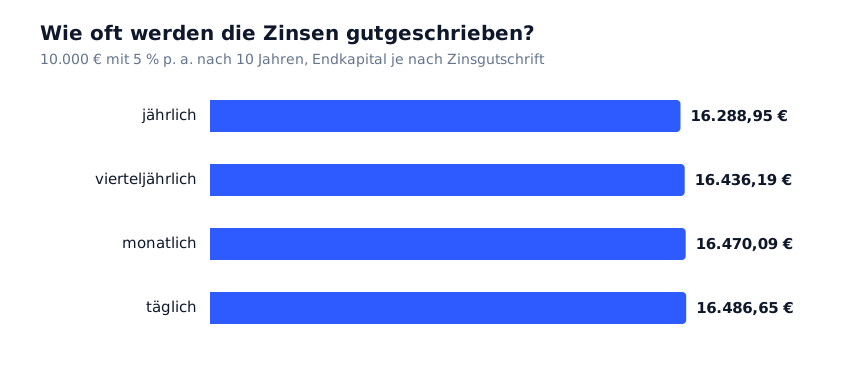
Die meisten Sparkonten und Festgelder schreiben die Zinsen einmal im Jahr gut, viele Tagesgeldkonten monatlich oder vierteljährlich. Je häufiger die Gutschrift, desto früher werden die Zinsen mitverzinst. Man spricht dann von unterjähriger Verzinsung:
m = Anzahl der Zinsgutschriften pro Jahr, zum Beispiel 12 bei monatlicher Gutschrift
10.000 € mit 5 % ergeben nach 10 Jahren bei jährlicher Gutschrift 16.288,95 € und bei monatlicher Gutschrift 16.470,09 €. Der Unterschied beträgt 181,15 €. Die Angabe „p. a.“ (pro anno) beim Zinssatz bedeutet immer „pro Jahr“, egal wie oft die Bank die Zinsen gutschreibt.
Zinseszins mit regelmäßiger Einzahlung (Sparplan)
Bei einem Sparplan kommt zum Anfangskapital jedes Jahr oder jeden Monat eine feste Einzahlung dazu. Jede Einzahlung wird ab ihrem Eingang mit Zinseszins verzinst. Für eine jährliche Einzahlung R am Jahresende gilt:
q = 1 + p ÷ 100 · R = Einzahlung pro Jahr
Für die Zinseszins-Formel mit monatlicher Einzahlung r ersetzt man R durch die Jahresrate r × (12 + p ÷ 100 × 5,5). Die 5,5 steht für die durchschnittlichen Monate, in denen die Raten im Einzahlungsjahr schon Zinsen bringen. Wer 30 Jahre lang 100 € im Monat zu 5 % spart, zahlt 36.000 € ein und besitzt am Ende rund 81.553,69 €. Den Verlauf zeigt der Zinseszins-Rechner für jede Laufzeit.
Zinseszins bei Sparbuch, ETF, Aktien und Kredit
- Sparbuch, Tagesgeld und Festgeld: Der Zinseszins wirkt, sobald die Zinsen auf dem Konto bleiben. Bei Festgeld mit mehrjähriger Laufzeit kommt es darauf an, ob die Zinsen jährlich gutgeschrieben oder ausgezahlt werden.
- ETFs und Fonds: Thesaurierende ETFs legen Dividenden automatisch wieder an. Bei ausschüttenden ETFs entsteht der Effekt nur, wenn du die Ausschüttungen selbst wieder investierst.
- Aktien: Aktien zahlen keine Zinsen. Wiederangelegte Dividenden und Kursgewinne wirken aber wie ein Zinseszins, bei schwankenden Renditen.
- Kredite und Schulden: Der Zinseszins wirkt auch gegen dich. Werden fällige Zinsen nicht bezahlt und der Schuld zugeschlagen, wachsen Schulden exponentiell, etwa beim Dispo oder bei Kreditkarten.
Geschichte des Zinseszinses
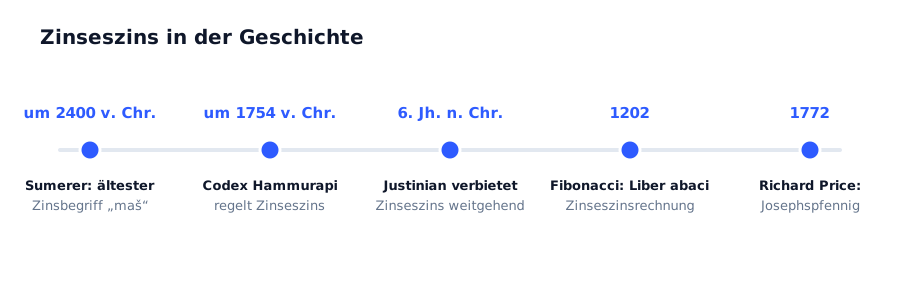
Der Zinseszins ist so alt wie der Zins. Um 2400 v. Chr. entstand bei den Sumerern der älteste bekannte Zinsbegriff maš, und auch der Zinseszins (mašmaš) hat dort seinen Ursprung. Der Codex Hammurapi (um 1754 v. Chr.) erlaubte Zinseszins nur unter strengen Bedingungen. Im römischen Recht verbot Kaiser Justinian im 6. Jahrhundert Zinseszinsen weitgehend.
Mathematisch beschrieben wurde der Zinseszins früh: Der indische Mathematiker Aryabhata legte im 5. Jahrhundert Berechnungen vor, Leonardo Fibonacci behandelte das Thema 1202 in seinem Rechenbuch Liber abaci. Der Moralphilosoph Richard Price veröffentlichte 1772 die Rechnung vom Josephspfennig: Ein Penny, zur Geburt Jesu zu 5 % mit Zinseszins angelegt, wäre auf eine Goldmenge vom Gewicht vieler Millionen Erdkugeln angewachsen. Albert Einstein wird oft das Zitat zugeschrieben, der Zinseszins sei die größte Erfindung des menschlichen Denkens. Ein Beleg für diese Aussage fehlt.
Rechtliche Regelungen
Deutschland
In Deutschland gelten fünf Regeln für den Zinseszins:
- Grundsatz: Eine im Voraus getroffene Vereinbarung, dass fällige Zinsen wieder Zinsen tragen, ist nichtig (§ 248 Abs. 1 BGB).
- Banken und Sparkassen: Sie dürfen vereinbaren, dass nicht abgehobene Zinsen von Einlagen als neue verzinsliche Einlagen gelten (§ 248 Abs. 2 BGB). Deshalb gibt es Zinseszins auf dem Sparbuch.
- Kontokorrent: Unter Kaufleuten dürfen Zinsen im Kontokorrent in den Saldo eingerechnet werden (§ 355 HGB).
- Verzugszinsen: Auf Zinsen sind keine Verzugszinsen zu zahlen (§ 289 BGB).
- Verbraucherkredite: Bei Verbraucherdarlehen im Verzug ist der Zinseszins auf die Höhe des gesetzlichen Zinssatzes begrenzt (§ 497 Abs. 2 BGB).
International
Die Schweiz verbietet in Art. 314 Abs. 3 OR ebenfalls, Zinseszinsen im Voraus zu vereinbaren, mit Ausnahmen für Kontokorrent und Banken. In Österreich dürfen rückständige Zinsen nach § 1335 ABGB nur so lange anwachsen, bis sie die Höhe des Kapitals erreichen.
Konsequenzen: exponentielles Wachstum
Die Zinseszinsformel ist eine Form des exponentiellen Wachstums: Das Kapital wächst in jeder Periode um denselben Prozentsatz, also um immer größere Beträge. Deshalb erreichen lange Laufzeiten schnell extreme Werte, wie der Josephspfennig zeigt. Im Alltag begrenzen Steuern, Gebühren, Inflation und wechselnde Zinssätze dieses Wachstum. Die Rechnung dahinter ist dieselbe wie bei jeder wiederholten prozentualen Veränderung.
Zinseszins in der Schule
Die Zinsrechnung steht meist in Klasse 7 auf dem Lehrplan, der Zinseszins folgt später im Zusammenhang mit exponentiellem Wachstum. Typische Zinseszins-Aufgaben lauten: „Auf welchen Betrag wachsen 2.500 € in 4 Jahren bei 3 %?“ Lösung: 2.500 € × 1,03⁴ = 2.813,77 €. Oder: „Nach wie vielen Jahren verdoppelt sich ein Kapital bei 6 %?“ Lösung mit der 72er-Regel: etwa 12 Jahre.
Herkunft und Aussprache des Wortes
- Wortbildung: Zins + Fugen-es + Zins, wörtlich „Zins des Zinses“. Belegt ist das Wort seit dem 17. Jahrhundert.
- Grammatik: der Zinseszins, Genitiv des Zinseszinses, Plural die Zinseszinsen.
- Aussprache: [ˈtsɪnzəsˌtsɪns], Silbentrennung Zin·ses·zins.
- Fachbegriff: Anatozismus, aus dem Griechischen. Im Englischen heißt der Zinseszins compound interest.
Der Zinseszins macht aus Zinsen auf Zinsen ein exponentielles Wachstum. Anfangskapital, Zinssatz und Laufzeit bestimmen das Endkapital nach der Zinseszinsformel Kₙ = K₀ × (1 + p ÷ 100)ⁿ. Probiere es mit eigenen Zahlen im Zinseszins-Rechner aus, auch mit monatlicher Sparrate.
Häufige Fragen
Was ist Zinseszins einfach erklärt?
Zinseszins sind Zinsen auf Zinsen. Die Bank schreibt die Zinsen dem Kapital gut, und im nächsten Jahr werden Kapital und alte Zinsen gemeinsam verzinst. Aus 1.000 € werden bei 5 % nach einem Jahr 1.050 €, nach zwei Jahren 1.102,50 €.
Wie lautet die Zinseszinsformel?
Die Zinseszinsformel lautet Kₙ = K₀ × (1 + p ÷ 100)ⁿ. K₀ ist das Anfangskapital, p der Zinssatz pro Jahr, n die Anzahl der Jahre und Kₙ das Endkapital.
Was ist der Unterschied zwischen einfachem Zins und Zinseszins?
Beim einfachen Zins wird jedes Jahr nur das Anfangskapital verzinst, das Kapital wächst linear. Beim Zinseszins werden die gutgeschriebenen Zinsen mitverzinst, das Kapital wächst exponentiell. 1.000 € mit 5 % ergeben nach 50 Jahren 3.500 € mit einfachem Zins und 11.467,40 € mit Zinseszins.
Gibt es Zinseszins auch bei Aktien und ETFs?
Ja, im übertragenen Sinn. Aktien und ETFs zahlen keine Zinsen, sondern Dividenden und Kursgewinne. Werden die Dividenden wieder angelegt, etwa automatisch in einem thesaurierenden ETF, entsteht derselbe Effekt: Erträge bringen neue Erträge.
Ist Zinseszins in Deutschland erlaubt?
Ja, mit Grenzen. § 248 BGB verbietet, Zinseszinsen im Voraus zu vereinbaren. Banken und Sparkassen dürfen aber vereinbaren, dass nicht abgehobene Zinsen als neue Einlage weiter verzinst werden. Beim Kontokorrent unter Kaufleuten gilt eine weitere Ausnahme nach § 355 HGB.
Wie viel Zinsen bekomme ich für 10.000 Euro?
Bei 3 % Zinsen pro Jahr bekommst du im ersten Jahr 300 €. Mit Zinseszins wachsen 10.000 € in 10 Jahren auf 13.439,16 €, bei 4 % auf 14.802,44 €. Steuern und Inflation sind dabei nicht berücksichtigt.
Wie lautet die Zinseszins-Formel mit monatlicher Einzahlung?
Mit Anfangskapital K₀, Zinsfaktor q = 1 + p ÷ 100 und monatlicher Rate r gilt Kₙ = K₀ × qⁿ + r × (12 + p ÷ 100 × 5,5) × (qⁿ − 1) ÷ (q − 1). Die Zinsen werden dabei jährlich gutgeschrieben.
Quellen und weiterführende Links
- Zinseszins (Wikipedia) Definition, Geschichte und Formel des Zinseszinses.
- § 248 BGB: Zinseszinsen (gesetze-im-internet.de) Verbot der im Voraus vereinbarten Zinseszinsen und die Ausnahmen für Banken.
- 72er-Regel (Wikipedia) Faustformel für die Verdopplungszeit eines Kapitals.
- Zinseszins (Duden) Rechtschreibung, Bedeutung und Grammatik des Wortes.
- ZW (Funktion) (Microsoft Support) Excel-Funktion für den Zukunftswert einer Geldanlage.